Domain winch.de kaufen?
Wir ziehen mit dem Projekt
winch.de um.
Sind Sie am Kauf der Domain
winch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain winch.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
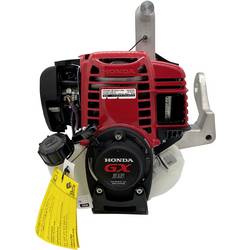
Berger & Schröter Spillwinde power winch/GX35TST4 Zugkraft (rollend)=1 kg Antrieb über BenzinmotorLeichte und transportable Motor-Spillwinde mit Original Honda Motor GX35 neue Generation. Die Spillwinde ist universell einsetzbar und zieht mit einer gleichbleibenden Zugkraft von bis zu 1.000 kg alles wie z.B. Boote, Holz, Fahrzeuge uvm. Mit einer Umlenkrolle (nicht im Lieferumfang) verdoppeln sie die Zugkraft. Eine Seilstärke min. 8 mm, max. 10 mm, min 2.500 kg Bruchlast wird benötigt (nicht im Lieferumfang). Die Spillwinde wurde entwickelt um ein Seil zu ziehen, das rotierende Spill erzeugt die Zugkraft. Mit ihrer Hand steuern und führen sie das Seil. Techn. Daten: Luftgekühlter Honda GX 35, Der weltweit erste um 360° neigbare 4-Takt-Motor, für die lageunabhängige Nutzung, die OHC Bauform mit wartungsfreiem geräuscharmen Steuerriemen macht die Motoren kompakter und leichter, Leichtstart und ausgezeichnete Beschleunigungswerte, hochwertige Materialien und speziell angefertigte Komponenten gewährleisten eine zuverlässige Langzeitnutzen, die Motoren halten die strengsten Abgasvorschriften ein, niedriger Kraftstoff- und Ölverbrauch. 1-Zylinder 4-Takt OHC Benzinmotor, 35,8 cm³/ 1,0 kw/1,36 PS Übersetzungsverhältis 220:1, ca. Tankinhalt 0,63 l, Drehmoment 1,6 Nm bei 5000U/min, Seilgröße min. 8mm, max. 10mm Polyester, Abmessung ca. 30cm(H) x 38cm(L) x 30cm(D), Zugkraft bis max. 1.000 kg, Gewicht nur ca. 9 kg, Zuggeschwindigkeit 9,5 m/min bis 6,7 m/min.899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **

Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Ist der verpflegungsmehraufwand steuerfrei?
Ist der Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand kann unter bestimmten Voraussetzungen steuerfrei sein. Dazu zählen beispielsweise Dienstreisen, bei denen der Arbeitnehmer außerhalb seiner ersten Tätigkeitsstätte übernachtet und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können dann steuerlich geltend gemacht werden. Es gibt jedoch bestimmte Höchstgrenzen und Pauschbeträge, die beachtet werden müssen. Es ist daher ratsam, sich vorab genau über die steuerlichen Regelungen in Bezug auf Verpflegungsmehraufwand zu informieren. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Berger & Schröter Spillwinde power winch/GX35TST4 Zugkraft (rollend)=1 kg Antrieb über BenzinmotorLeichte und transportable Motor-Spillwinde mit Original Honda Motor GX35 neue Generation. Die Spillwinde ist universell einsetzbar und zieht mit einer gleichbleibenden Zugkraft von bis zu 1.000 kg alles wie z.B. Boote, Holz, Fahrzeuge uvm. Mit einer Umlenkrolle (nicht im Lieferumfang) verdoppeln sie die Zugkraft. Eine Seilstärke min. 8 mm, max. 10 mm, min 2.500 kg Bruchlast wird benötigt (nicht im Lieferumfang). Die Spillwinde wurde entwickelt um ein Seil zu ziehen, das rotierende Spill erzeugt die Zugkraft. Mit ihrer Hand steuern und führen sie das Seil. Techn. Daten: Luftgekühlter Honda GX 35, Der weltweit erste um 360° neigbare 4-Takt-Motor, für die lageunabhängige Nutzung, die OHC Bauform mit wartungsfreiem geräuscharmen Steuerriemen macht die Motoren kompakter und leichter, Leichtstart und ausgezeichnete Beschleunigungswerte, hochwertige Materialien und speziell angefertigte Komponenten gewährleisten eine zuverlässige Langzeitnutzen, die Motoren halten die strengsten Abgasvorschriften ein, niedriger Kraftstoff- und Ölverbrauch. 1-Zylinder 4-Takt OHC Benzinmotor, 35,8 cm³/ 1,0 kw/1,36 PS Übersetzungsverhältis 220:1, ca. Tankinhalt 0,63 l, Drehmoment 1,6 Nm bei 5000U/min, Seilgröße min. 8mm, max. 10mm Polyester, Abmessung ca. 30cm(H) x 38cm(L) x 30cm(D), Zugkraft bis max. 1.000 kg, Gewicht nur ca. 9 kg, Zuggeschwindigkeit 9,5 m/min bis 6,7 m/min.899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
-
Wie buche ich verpflegungsmehraufwand?
Um Verpflegungsmehraufwand zu buchen, musst du zunächst die entsprechenden Belege sammeln, die deine Verpflegungskosten belegen. Diese Belege können beispielsweise Quittungen von Restaurants oder Supermärkten sein. Anschließend musst du die Verpflegungsmehraufwendungen in deiner Buchhaltungssoftware oder deinem Buchhaltungsprogramm erfassen. Dabei solltest du darauf achten, die Kosten den richtigen Konten zuzuordnen und die entsprechenden Buchungssätze zu verwenden. Vergiss nicht, die Verpflegungsmehraufwendungen in deiner Steuererklärung anzugeben, um gegebenenfalls steuerliche Vorteile zu nutzen. **
-
Wie wird verpflegungsmehraufwand versteuert?
Verpflegungsmehraufwand wird in der Regel als steuerfreier Betrag erstattet, wenn man beruflich unterwegs ist und auswärts übernachtet. Dieser Betrag variiert je nach Reiseland und Dauer des Aufenthalts. Wenn die Erstattung den steuerfreien Betrag übersteigt, muss der überschüssige Betrag versteuert werden. Es gibt auch die Möglichkeit, den Verpflegungsmehraufwand pauschal zu versteuern, wenn man keine Einzelnachweise vorlegen möchte. Es ist wichtig, die steuerlichen Regelungen genau zu beachten, um keine Steuernachzahlungen zu riskieren. **
-
Was gehört zu verpflegungsmehraufwand?
Zu Verpflegungsmehraufwand gehören alle Kosten, die im Zusammenhang mit der Verpflegung während einer Dienstreise entstehen. Dazu zählen beispielsweise die Kosten für Frühstück, Mittag- und Abendessen sowie für Zwischenmahlzeiten. Auch Trinkgelder für Servicekräfte oder Kosten für Getränke können unter bestimmten Voraussetzungen als Verpflegungsmehraufwand geltend gemacht werden. Es ist wichtig zu beachten, dass die Höhe des Verpflegungsmehraufwands gesetzlich festgelegt ist und je nach Reiseland und -dauer variiert. Es ist daher ratsam, sich vorab über die geltenden Regelungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.