Domain winch.de kaufen?
Wir ziehen mit dem Projekt
winch.de um.
Sind Sie am Kauf der Domain
winch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain winch.de kaufen?
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:


-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
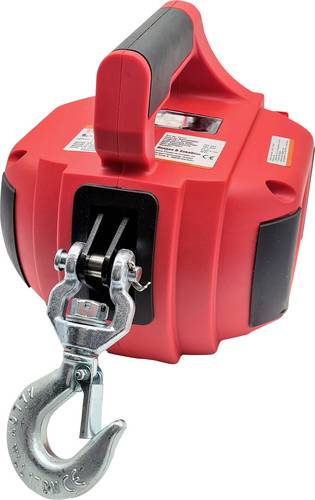
Berger & Schröter Seilwinde 31717 Zugkraft (stehend)=225kg Antrieb über AkkuschrauberDie mobile, universelle Seilwinde eignet sich perfekt für den Betrieb mit einem Akkuschrauber (mindestens 4 Nm) oder einer Bohrmaschine (beide nicht im Lieferumfang enthalten). Mit einer beeindruckenden Zugkraft von bis zu 225 kg und einem ca. 12 Meter langen Seil (4 mm Durchmesser) inklusive praktischem Fixierhaken, ist sie vielseitig einsetzbar. Die kompakte Bauweise mit den Maßen von ca. 39 x 20 x 23 cm und einem Gewicht von etwa 5,7 kg ermöglicht eine einfache Handhabung. Die Seilgeschwindigkeit beträgt je nach verwendeter Maschine ca. 1 m/min und sorgt für effizientes Arbeiten.147,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch kann ein Kran Lasten heben?
Ein Kran kann je nach Typ und Größe Lasten von einigen Tonnen bis zu mehreren hundert Tonnen heben. Die maximale Traglast hängt von der Konstruktion des Krans, der Auslegerlänge und der Hubhöhe ab. Spezielle Schwerlastkräne können sogar Lasten von über 1000 Tonnen heben. **
-
Wie hoch kann ein Kran Lasten heben und transportieren?
Ein Kran kann Lasten je nach Typ und Größe bis zu mehreren hundert Tonnen heben und transportieren. Die maximale Traglast hängt von der Tragfähigkeit des Krans ab. Es ist wichtig, die Traglast eines Krans nicht zu überschreiten, um Unfälle zu vermeiden. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Seilwinde - Kabelwinde - zum Heben und Ziehen von Lasten - mit automatischer Wickelfunktion - 8,5 m x 6 mm - hohe SichtbarkeitHeben und ziehen Sie schwere Lasten mühelos mit dieser vielseitigen Handwinde. Diese speziell für vertikales Heben und das Ziehen von rollenden Lasten entwickelte Winde bietet die Kraft und Zuverlässigkeit, die Sie für verschiedene Anwendungen benötigen. Egal, ob Sie zu Hause arbeiten, in der Werkstatt tätig sind oder im Freien unterwegs sind, diese Winde erleichtert Ihnen schwere Arbeiten. Mit einer beeindruckenden Zugkraft für rollende Lasten von bis zu 3500 kg und einer Hebekapazität von bis zu 900 kg ist dies die ideale Lösung für den Transport von Objekten. Das mitgelieferte 8,5 Meter lange Seil mit Karabinerhaken vervollständigt das Set und macht es sofort einsatzbereit. Die automatische Ausrollfunktion sorgt für zusätzlichen Komfort bei der Arbeit. Erleben Sie die Robustheit und Funktionalität dieser hochwertigen Winde.704,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oaklander, Violet: Verborgene Schätze hebenVerborgene Schätze heben , Wege in die innere Welt von Kindern und Jugendlichen , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3. Druckaufl. 2021, Erscheinungsjahr: 20090923, Produktform: Kartoniert, Titel der Reihe: Konzepte der Humanwissenschaften##, Autoren: Oaklander, Violet, Übersetzung: Höhr, Hildegard~Kierdorf, Theo, Auflage: 21003, Auflage/Ausgabe: 3. Druckaufl. 2021, Seitenzahl/Blattzahl: 316, Keyword: Adoleszenz; Eheberatung; Entwicklungspsychologie; Familienberatung; Familientherapie; Heilpädagogik; Intervention; Kinderpsychotherapie; Paartherapie; Psychologie; Psychologische Beratung; Sonderpädagogik; Sozialpädagogik; Systemische Therapie, Fachschema: Jugend / Psychologie, Psychiatrie, Psychotherapie~Kind / Psychologie, Psychotherapie~Jugendhilfe~Entwicklungspsychologie~Psychologie / Entwicklung~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie, Fachkategorie: Entwicklungspsychologie~Sonderpädagogik~Psychotherapie: Kinder und Jugendliche~Altersgruppen: Jugendliche~Altersgruppen: Kinder, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kinder- und Jugendhilfe, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta, Länge: 216, Breite: 137, Höhe: 27, Gewicht: 394, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A6774831, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139656635,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.